“상반기 매출 4배 늘었지만…단기 대응 접근 유효”
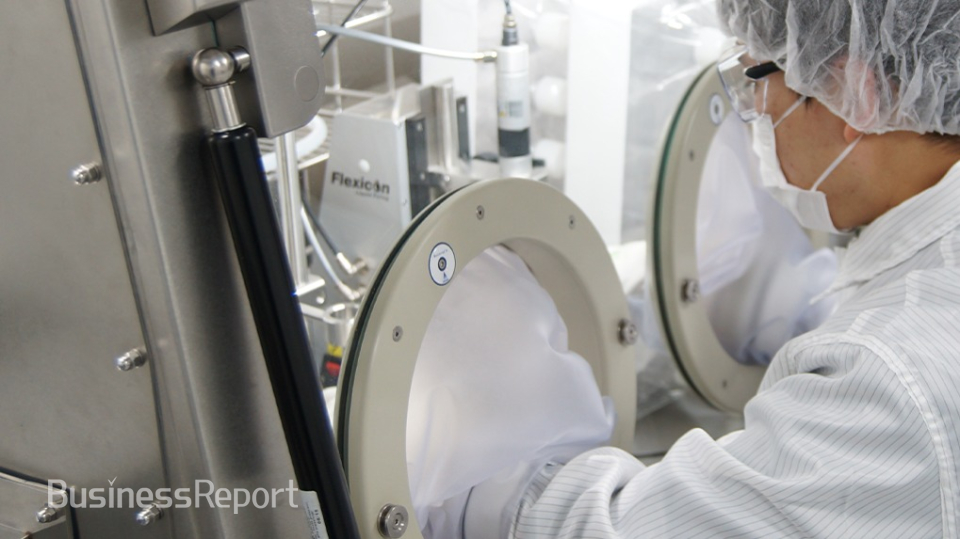
엑셀세라퓨틱스는 국내 바이오 기업 중 하나다. 2015년 설립, 2024년 코스닥에 상장했다. 주요 사업은 세포·유전자치료제(CGT) 산업에 사용되는 세포배양 배지의 개발·제조 등이다. 무혈청 화학조성 배양배지 ‘셀커(CellCor)’를 주력 제품으로 하며 세포 맞춤형 배지 개발 플랫폼 ‘XPorT’를 기반으로 다양한 배지를 개발하고 있다.
최근에는 기존 배지 사업에 더해 중국 바이오기업과의 협업을 확대하며 사업 포트폴리오를 넓히고 있다. 특히 중국 샹야바이오와 재조합 휴먼 콜라겐 국내 독점 총판계약을 체결하는 등 사업 성장 기대감을 높이고 있다.
▶ 사업 성장 가능성 확대…투자자 관심도 늘어
엑셀세라퓨틱스에 대한 투자자의 관심이 높아지고 있다. 사업 성장 가능성에 대한 기대감이 투심을 자극한 것으로 보인다.
증권가에 따르면 엑셀세라퓨틱스의 주가는 지난 28일 종가 기준 1237원이다. 전일 대비 15원(1.2%) 내렸다. 엑셀세라퓨틱스의 최근 주가 흐름은 롤러코스터를 연상케 한다. 지난 한 달간 급등과 급락을 반복했다.
지난 3일 1105원이던 주가는 5일 1184원, 7일 1314원, 12일 1394원까지 올랐다. 이후 주가는 내림세를 보였다. 지난 18일 1330원, 21일 1231원, 25일 1140원 등이다.
그러나 지난 26일 1316원으로 반등에 성공했다. 지난 26일 장중 최고가는 1482원까지 올랐지만, 시간이 지나며 상승분을 반납했다. 지난 27일과 28일의 경우 주가는 각각 1252원, 1237원으로 소폭 내림세를 보였다. 주가 급등에 따른 피로감이 반영된 것으로 보인다.
사실 엑셀세라퓨틱스의 주가 흐름은 그동안 좋지 못했다. 지난 2월 5일 1912원을 시작으로 등락을 거듭하면서도 고점을 낮춰 왔다. 고점 기준 지난 4월 27일 1838원, 5월 28일 1721원, 6월 15일 1407원, 지난 7월 1일 1203원, 23일 1199원, 30일 1095원 등이다.
그동안 주가 흐름과 달리 최근 주가가 오름세를 보인 것은 중국 바이오기업과 협업에 나선 영향으로 보인다.
엑셀세라퓨틱스는 지난 26일 중국 샹야바이오와 ‘삼중나선 구조 재조합 휴먼 콜라겐 타입Ⅲ’ 국내 독점 총판계약을 체결했다고 밝혔다. 계약에 따라 엑셀세라퓨틱스는 샹야바이오에 세포 배양용 배지를 공급하고, 샹야바이오가 생산한 재조합 콜라겐을 엑셀세라퓨틱스가 다시 국내에 유통하는 방식이다.
샹야의 재조합 휴먼 콜라겐 타입 Ⅲ는 인체 콜라겐의 핵심 구조인 Triple Helix(삼중나선 구조)를 구현한 차세대 바이오 소재다. 인체·동물 유래 원료를 배제한 재조합 방식으로 생산해 안전성과 균질성을 확보했다. Type Ⅲ 콜라겐은 조직 재생 특성을 바탕으로 스킨부스터를 비롯해 재생의료·의료기기 등으로 적용 범위를 확대하고 있다.
엑셀세라퓨틱스에 따르면 재조합 콜라겐 시장은 중국을 중심으로 구조적 전환이 진행되고 있다. 중국에서는 재조합 콜라겐의 시장 비중이 2023년 전체 콜라겐 시장의 50%를 넘어섰으며, 2025년부터는 히알루론산(HA)을 제치고 스킨케어 원료 시장 1위로 올라섰다.
시장조사 자료에 따르면 글로벌 콜라겐 원료 시장은 2030년 약 27조3000억원, 국내 시장은 약 3920억원 규모에 이를 것으로 전망되며, 이 중 재조합 콜라겐이 50% 이상을 대체할 것으로 예상된다.
양사는 지난 2026년 3월 엑셀의 엑소좀 배지에 대한 35만 달러 규모 공급계약을 시작으로 협력 관계를 구축했으며, 이는 엑셀이 중국 엔드유저와 직접 공급계약을 체결한 첫 사례다.
이번에는 엑셀이 샹야의 ‘재조합 휴먼 콜라겐’을 국내에 독점 공급하며 협력 제품군을 배지에서 첨단 바이오 원료로 확대하고, 양사의 핵심 제품을 상대국 시장에 공급하는 한·중 바이오 소재 크로스셀링(Cross-selling) 체제를 구축하게 됐다.
이의일 엑셀세라퓨틱스 대표이사는 “샹야의 삼중나선 구조 재조합 휴먼 콜라겐 국내 독점 판매권을 확보해 세계적으로 희소한 차세대 바이오 소재를 선점할 기반을 마련했다”며 “실적 성장을 견인할 새로운 성장동력이 될 것”이라고 말했다.
▶ “상반기 매출 4배 늘었지만…단기 대응 접근 유효”
증권가에선 엑셀세라퓨틱스의 향후 주가 흐름에 대한 전망은 내놓지 않고 있다. 다만 본업인 배지 사업은 긍정적으로 평가하는 분위기다. 배지는 세포가 성장하는 과정에서 필요한 영양분 등을 공급하는 핵심 소재다.
CGT 산업이 확대될수록 세포 배양에 필요한 배지 수요도 증가할 수 있기 때문이다.
특히 엑셀세라퓨틱스의 실적 확대에 주목하고 있다. 엑셀세라퓨틱스의 2분기 매출액은 19억4300만원으로 전년 동기 대비 778% 증가했다. 상반기 누적 매출액도 29억6400만원으로 지난해 같은 기간보다 437.9% 늘었다. 지난해 연간 매출액이 19억원 수준에 머물렀다는 점을 고려하면 올해 들어 매출 규모가 빠르게 확대되고 있는 셈이다.
그러나 아직까지 수익성이 크지 않다는 것은 눈여겨봐야 한다. 2분기 영업손실은 26억8200만원으로 전년 동기보다 소폭 확대됐다. 상반기 누적 영업손실 역시 55억9600만원을 기록했다. 당기순손실도 57억원을 넘어섰다.
매출이 빠르게 증가하고 있지만 아직 매출 증가가 이익 개선으로 연결되지 않고 있다. 향후 주가의 관건은 매출 증가율보다 영업손실이 얼마나 빠르게 축소되는지가 될 것이란 분석이 나온다.
증권가 관계자는 “엑셀세라퓨틱스는 해외 주요 업체와 협업을 바탕으로 배지를 공급할 뿐만 아니라 세포 관련 시약과 장비까지 사업 영역을 넓히고 있다”며 “중국과 유럽에서 고객사를 확보하는 등 글로벌 시장 내 영향력을 확대해 나가고 있는 모습”이라고 분석했다.
다만 그는 “계약 여부도 중요하지만, 일회성이 아닌 반복 주문이 이뤄지는지가 실적 확대에 중요한 변수가 될 수 있다”며 “배지 공급처가 확대되고 있고, 콜라겐 등 신규 성장동력도 확보한 점은 긍정적이지만 영업이익 측면에서 실적 개선세가 이뤄지기 전까지는 단기 대응 형태로 접근하는 게 유효해 보인다”고 조언했다.