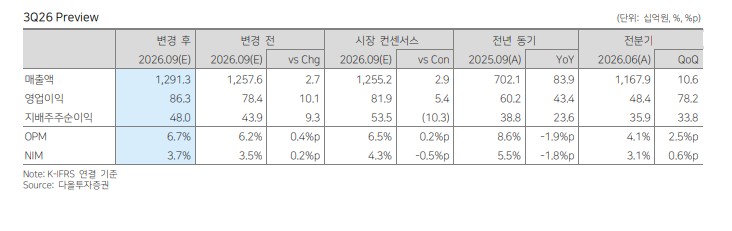
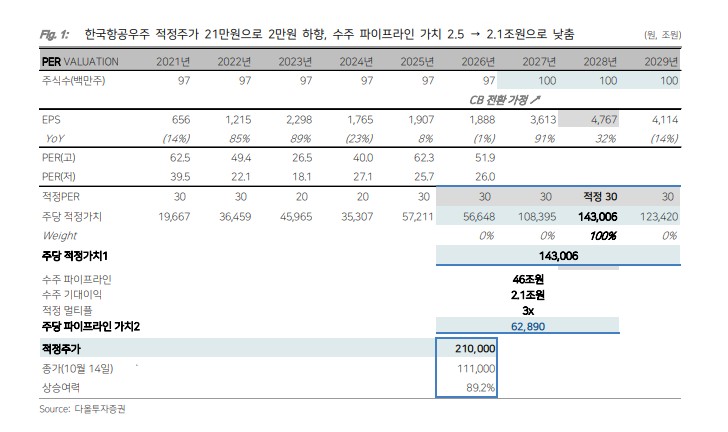
다올투자증권은 15일 발표한 리포트에서 한국항공우주(047810)의 3분기 실적을 프리뷰하며 적정주가를 기존 23만원에서 21만원으로 하향 조정했다고 밝혔다. 다만 원화 강세에도 불구하고 플랫폼 경쟁력이 강화되고 있어 중장기 성장 전망은 긍정적으로 평가했다.
리포트에 따르면 한국항공우주는 3분기 매출 1조 2,913억원으로 전년 동기 대비 84% 증가했고, 영업이익은 863억원으로 43% 늘어날 것으로 예상된다. 환율이 평균 5.3% 하락했음에도 외화비용이 원가의 절반 수준에 그쳐 실적 개선이 가능했다. 4분기에도 평균 환율이 4.5% 하락 중이어서 환효과는 이어질 전망이다.
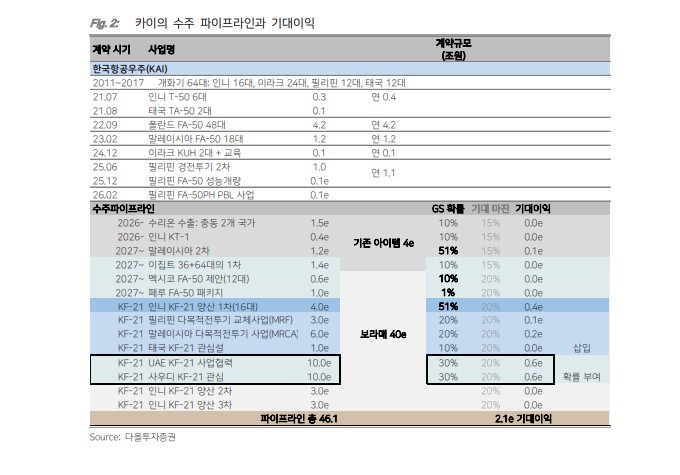
올해 수주 목표는 10조4천억원(완제기 수출 6조5천억원 포함)이지만 현재까지 달성률은 19%에 그치고 있다. 그러나 다수의 FA-50 계약과 KF-21 첫 수출이 기대된다. 인도네시아는 PTDI와 기체 제작 협약을 맺고 첫 계약을 마무리할 것으로 관측된다. 국내에서는 지난 9월 KF-21 양산 1호기가 공군에 인도되며 본격적인 매출 인식 단계에 진입했다. 블록2 80대 추가 발주가 추진될 경우 총 120대 양산 체제가 가능하다.
FA-50은 말레이시아향 18대 중 첫 2대가 10월 인도될 예정이며, 추가 18대 계약도 추진 중이다. 이집트와는 36대 규모, 약 10억 달러 규모의 협상이 막바지 단계에 있다. 반면 폴란드 FA-50PL 36대는 AESA 레이더와 AIM-9X 통합 시험으로 초도 인도가 2027년 중반으로 지연됐지만, 무장 고도화로 상품성이 강화돼 오히려 긍정적 요인으로 평가된다.
KF-21은 한국 공군 블록3 ROC와 함께 사우디·UAE의 참여 가능성이 거론되고 있다. 장거리 공대공 미사일 체계 개발도 진행 중으로, 중장기적으로 상품성 강화가 기대된다.
다올투자증권은 “한국항공우주는 원화 강세에도 실적 개선을 이어가고 있으며, FA-50과 KF-21의 수출 확대가 중장기 성장 동력이 될 것”이라며 “다만 올해 수주 목표 달성률이 낮아 단기적으로는 주가 변동성이 존재할 수 있다”고 분석했다.