2026회계연도 매출 8억3000억원대…연간 흑자 전환에 AI 사업 확대
일본 지방은행까지 고객으로 확보…대출 심사·계좌 개설 자동화 공략
‘작지만 강한 기업이 대한민국의 미래’라는 캐치프레이즈로 ‘강소기업’ 발굴에 앞장서고 있습니다. 지금은 유명하지 않지만 세계인을 사로잡을 우량 강소기업(제품)을 찾아, 초일류 명품브랜드가 될 수 있도록 돕습니다. 나아가 이들 강소기업이 글로벌시장을 이끌 ‘히든챔피언’ 이 될 수 있도록 작은 힘이지만 보태겠습니다. 이를 위해 ‘애플’과 ‘엔비디아’ ‘소니’ 같은 글로벌리딩기업의 성공노하우와 창업자정신도 시리즈로 집중분석 합니다. 신기술과 글로벌 트렌드 등 미래산업에도 큰 관심을 쏟겠습니다. 이들 글로벌 기업의 성공 DNA를 우리나라기업에 제공하고자 합니다. [편집자]
■ 엔시노는 어떤 회사
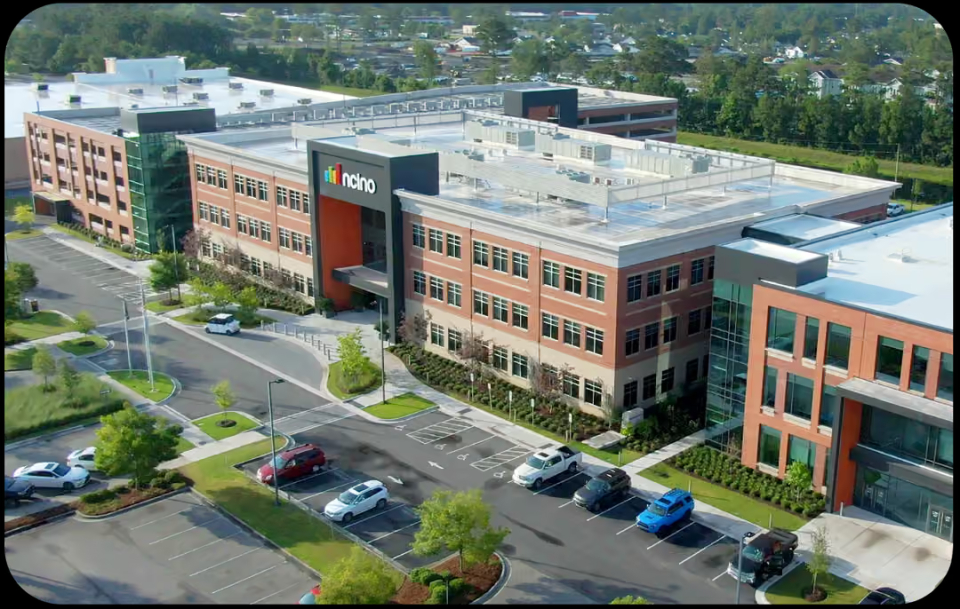
엔시노(nCino)는 제임스 ‘칩’ 메이한 3세(James “Chip” Mahan III), 피에르 노데(Pierre Naudé) 등 은행업계와 금융기술 분야 출신 인사들이 2011년 설립한 미국의 클라우드 기반 금융 소프트웨어 기업이다. 본사는 노스캐롤라이나주 윌밍턴에 있으며, 2020년에 나스닥에 상장했다. 은행과 신용조합, 주택담보대출 전문기관 등이 대출 심사부터 고객 정보 관리, 계좌 개설, 규제 준수까지 금융 업무를 하나의 플랫폼에서 처리하도록 지원한다. 창업 초기에는 미국 지역은행의 기업대출 업무를 디지털화하는 데 집중했으며, 이후 소비자대출과 주택담보대출, 기업금융 등으로 영역을 넓혔다. 회사는 전 세계 2700여 금융기관을 고객으로 확보했다고 밝히고 있다.
엔시노의 핵심 제품은 금융기관의 업무 절차를 통합하는 엔시노 플랫폼이다. 과거 은행에서는 대출 신청서와 신용정보, 심사 자료가 서로 다른 시스템과 문서에 분산되는 경우가 많았다. 엔시노는 고객 정보와 업무 절차를 한곳에 연결해 반복 입력과 수작업을 줄이고, 직원들이 심사와 고객 대응에 집중할 수 있도록 돕는다. 구독형 소프트웨어를 중심으로 매출을 올리는 구조여서 고객사가 플랫폼 사용 범위를 넓히고 계약을 갱신할수록 반복 매출을 확보할 수 있다.
■ 창업자 스토리
엔시노의 출발점은 금융업계가 오랫동안 안고 있던 비효율이었다. 피에르 노데는 소프트웨어 개발자와 비즈니스 분석가로 일한 뒤 미국 금융기술 업계에서 경력을 쌓았다. 그는 라이브 오크 은행(Live Oak Bank) 관계자들과 함께 은행 업무에 클라우드 기술을 도입할 가능성을 살폈다. 당시 금융기관의 대출 업무는 종이 문서와 스프레드시트, 서로 연결되지 않은 개별 시스템에 크게 의존했다. 기업대출 신청부터 심사와 승인까지 여러 단계가 수작업으로 이어져 처리 시간이 길어지고 정보 관리도 복잡했다.
창업진은 은행 업무에 특화된 클라우드 소프트웨어가 이런 문제를 해결할 수 있다고 판단했다. 엔시노라는 이름도 라이브 오크(Live Oak)의 ‘오크’를 스페인어로 옮긴 표현에서 착안했다. 회사는 라이브 오크 은행에서 확인한 업무 개선 효과를 다른 금융기관으로 확장하며 성장했다. 2020년 나스닥 상장 이후에는 미국을 넘어 유럽과 아시아·태평양 시장으로 사업을 넓혔다.
노데는 2025년 2월 최고경영자(CEO) 자리에서 물러나 이사회 의장 역할을 맡았으며, 션 데스먼드(Sean Desmond)가 CEO로 취임했다. 데스먼드는 2013년 엔시노에 합류해 고객 성공과 제품 개발을 비롯한 여러 조직을 이끌어 온 인물이다. 회사는 창업 초기부터 축적한 금융 업무 경험을 AI 기반 플랫폼으로 발전시키는 데 주력하고 있다.
■ 기업 가치
엔시노는 2026회계연도에 매출과 수익성을 동시에 개선했다. 2026회계연도는 2026년 1월 31일 종료 기준이다. 회사의 연간 매출은 5억9480만달러(약 8329억원)로 전년 5억4070만달러(약 7570억원)보다 10% 증가했다. 구독 매출은 5억2310만달러(약 7323억원)로 12% 늘었다. 일반회계기준(GAAP) 영업이익은 370만달러(약 52억원)로, 전년도 1810만달러(약 253억원) 영업손실에서 흑자로 돌아섰다. 순이익도 520만달러(약 73억원)를 기록해 전년도 3790만달러(약 531억원) 순손실에서 흑자 전환했다. 비일반회계기준(Non-GAAP) 영업이익은 1억2940만달러(약 1조8116억원)로 35% 증가했다. 달러당 1400원을 적용한 환산치다.
최근 실적도 성장세를 이어갔다. 2027회계연도 2분기(2026년 7월 31일 종료) 매출은 1억6100만달러(약 2254억원)로 전년 동기보다 8% 증가했다. 구독 매출은 1억4350만달러(약 2009억원)로 10% 늘었다. 영업이익은 1360만달러(약 190억원)로 전년 동기 930만달러(약 130억원) 영업손실에서 흑자 전환했다. 엔시노 귀속 순이익은 508만달러(약 71억원)로, 전년 동기 1526만달러(약 214억원) 순손실에서 흑자로 돌아섰다. 회사는 해당 분기 잉여현금흐름도 3400만달러(약 476억원)로 전년 동기 1260만달러(약 176억원)보다 크게 늘었다고 밝혔다.
2026년 7월 말 기준 엔시노의 총자산은 약 15억7175만달러(약 2조2015억원), 주주자본은 약 9억2983만달러(약 1조3018억원)다. 추가납입자본은 약 15억8409만달러(약 2조2177억원)이며, 이는 투자자와 주주로부터 유입된 자본 등을 회계상 반영한 항목이다. 같은 시점 현금·현금성자산은 약 8330만달러(약 1166억원)였고, 신용공여 한도에서 인출한 차입금은 약 2억7540만달러(약 3856억원)였다. 외부 시장정보업체는 직원 수를 약 1684명으로 집계하고 있다.
주식시장은 성장 가능성과 수익성 개선을 함께 평가하고 있다. 2026년 10월 13일 기준 엔시노 주가는 약 19.71달러(약 2만7594원)였으며, 시장정보업체가 집계한 애널리스트 18명의 평균 목표주가는 약 24.38달러(약 3만4132원)다. 투자의견은 ‘중간 수준의 매수(Moderate Buy)’로 집계됐다. 모건스탠리의 제임스 포셋(James Faucette)은 8월 26일 투자의견 ‘비중확대(Overweight)’를 유지하면서 목표주가를 23달러에서 25달러(약 3만5000원)로 올렸다. KBW의 라이언 토마셀로(Ryan Tomasello)도 같은 날 ‘시장수익률 상회(Outperform)’ 의견을 유지하고 목표주가를 24달러에서 25달러로 높였다. 목표주가는 실적 전망과 시장 상황에 따라 바뀔 수 있다.
■ 성공 요인
첫 번째 경쟁력은 금융 업무에 특화한 소프트웨어라는 점이다. 범용 업무용 소프트웨어와 달리 은행은 대출 심사, 고객 확인, 신용평가, 규제 준수 등 복잡한 절차를 처리해야 한다. 엔시노는 금융기관의 업무 흐름과 데이터 구조를 이해한 플랫폼을 제공해 고객사가 자체 시스템을 새로 개발하는 부담을 낮춘다. 금융기관이 플랫폼을 핵심 업무에 깊숙이 도입할수록 다른 시스템으로 교체하는 데 드는 시간과 비용도 커질 수 있다.
두 번째는 반복 매출과 기존 고객 확장이다. 2026회계연도 구독 매출은 전체 매출의 약 88%를 차지했다. 엔시노는 연간 계약가치(ACV)가 2026년 1월 말 6억240만달러(약 8434억원)로 전년보다 17% 증가했다고 발표했다. 계약 갱신뿐 아니라 기존 고객이 소비자대출이나 주택담보대출 등 추가 업무를 플랫폼에 통합하도록 유도하는 전략이 매출 확대에 기여하고 있다.
세 번째는 AI를 금융 업무에 직접 적용한다는 전략이다. 금융기관에서 AI를 활용하려면 단순한 문서 작성 능력만으로는 부족하다. 신용정보와 고객 데이터를 다루는 과정에서 정확성과 보안, 규제 준수가 중요하기 때문이다. 엔시노는 은행 업무에 맞춘 AI 기능을 플랫폼에 통합해 직원의 반복 업무를 줄이고 의사결정을 지원하는 방향으로 제품을 발전시키고 있다. 이미 고객사가 사용하는 업무 시스템 안에 AI 기능을 추가할 수 있다는 점이 신규 AI 기업과 차별화되는 부분이다.
■ 신규 사업 및 미래 전략
엔시노의 다음 성장 축은 AI 에이전트 기반 금융 업무 자동화다. AI 에이전트는 정해진 질문에 답하는 데 그치지 않고 여러 단계의 업무를 수행하도록 설계된 인공지능 시스템을 뜻한다. 엔시노는 사람과 AI 에이전트가 함께 일하는 금융 업무 모델을 내세우고 있다. 대출 서류 정리와 정보 확인, 고객 문의 대응, 심사 절차 지원 등 반복 작업을 자동화해 금융기관의 처리 속도와 생산성을 높이겠다는 구상이다. 회사는 AI 도입이 확대되면서 기존 고객의 플랫폼 사용 범위와 계약 규모도 커질 것으로 기대하고 있다.
일본 시장도 성장 기회로 꼽힌다. 엔시노는 2026회계연도 2분기 실적 발표에서 일본의 하치주니 나가노은행(八十二長野銀行)이 소비자대출 업무를 통합하고 자체 AI 신용평가 엔진을 연결하기 위해 엔시노 플랫폼을 선택했다고 밝혔다. 금융기관이 기존에 보유한 신용평가 기술과 외부 플랫폼을 결합하는 사례다. 일본 은행권의 디지털 전환 수요가 커질 경우 엔시노가 지역 금융기관으로 고객 기반을 넓힐 가능성도 있다.
회사는 2027회계연도 매출 가이던스로 6억4400만~6억4700만달러(약 9016억~9058억원)를 제시했다. 구독 매출은 5억7350만~5억7650만달러(약 8029억~8071억원), 비일반회계기준 영업이익은 1억7100만~1억7400만달러(약 2394억~2436억원)를 목표로 잡았다. 잉여현금흐름 전망치는 1억3700만~1억4200만달러(약 1918억~1988억원)다. 회사는 자사주 매입도 진행하고 있으며 2026년 8월 추가로 1억달러(약 1400억원) 규모의 매입 계획을 승인했다.
엔시노의 투자 매력은 금융기관의 핵심 업무를 장악한 소프트웨어에 AI를 더해 고객당 매출과 수익성을 동시에 높일 수 있다는 데 있다. 2026회계연도 흑자 전환과 최근 분기의 영업이익 개선은 긍정적인 신호다. 반면 차입금 부담, 금융기관의 IT 투자 속도, AI 기능이 실제 구독 매출 확대로 이어지는지 여부는 지속적으로 확인해야 한다. 향후 성장의 관건은 AI 기술을 선보이는 데 그치지 않고 은행의 실질적인 비용 절감과 업무 생산성 개선으로 연결하는 데 있다.