2026년 2분기까지 2개 분기 연속 순이익 흑자…활성 회원 1040만명
급여 선지급·개인대출·투자 서비스 확장…AI 기반 비용 효율화도 추진
‘작지만 강한 기업이 대한민국의 미래’라는 캐치프레이즈로 ‘강소기업’ 발굴에 앞장서고 있습니다. 지금은 유명하지 않지만 세계인을 사로잡을 우량 강소기업(제품)을 찾아, 초일류 명품브랜드가 될 수 있도록 돕습니다. 나아가 이들 강소기업이 글로벌시장을 이끌 ‘히든챔피언’ 이 될 수 있도록 작은 힘이지만 보태겠습니다. 이를 위해 ‘애플’과 ‘엔비디아’ ‘소니’ 같은 글로벌리딩기업의 성공노하우와 창업자정신도 시리즈로 집중분석 합니다. 신기술과 글로벌 트렌드 등 미래산업에도 큰 관심을 쏟겠습니다. 이들 글로벌 기업의 성공 DNA를 우리나라기업에 제공하고자 합니다. [편집자]
■ 차임 파이낸셜은 어떤 회사
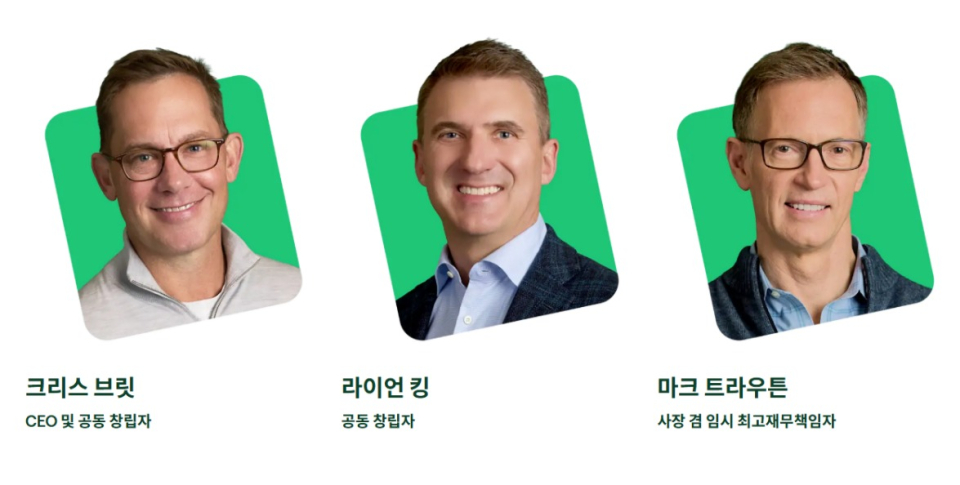
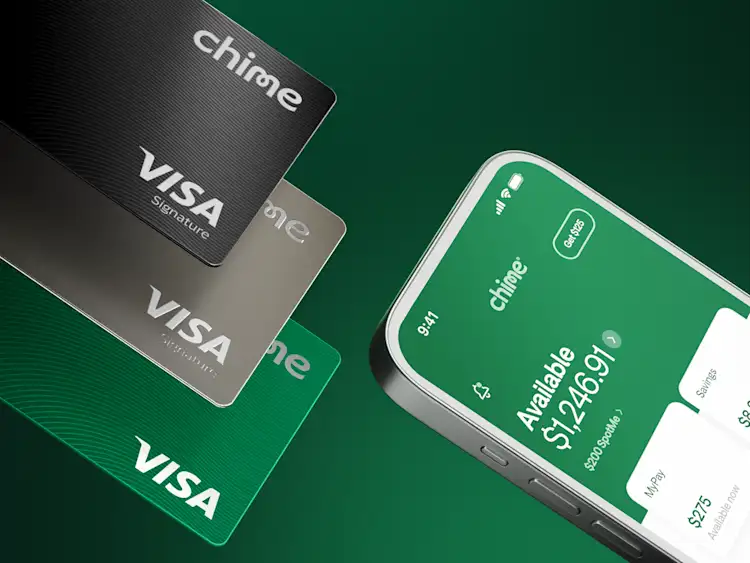
차임 파이낸셜(Chime Financial)은 크리스 브릿(Chris Britt)과 라이언 킹(Ryan King)이 2012년 설립한 미국의 금융기술 기업으로, 모바일 기반의 입출금 계좌와 결제·저축·신용관리 서비스를 제공한다. 본사는 미국 캘리포니아주 샌프란시스코에 있으며, 2025년 6월 나스닥에 상장했다.
차임은 전통적인 은행처럼 직접 예금을 취급하는 은행이 아니다. 뱅코프 은행(The Bancorp Bank)과 스트라이드 은행(Stride Bank) 등 미국의 제휴 은행을 통해 예금 계좌와 금융상품을 제공하고, 자체 플랫폼과 기술을 바탕으로 고객을 확보한다. 고객이 앱에서 직불카드와 신용카드를 사용하면 결제 수수료 수익을 얻고, 급여 선지급이나 대출 등 금융상품을 이용하면 플랫폼 관련 수익도 발생한다.
미국 금융시장에서 차임이 주목받은 배경은 기존 은행의 수수료 중심 사업모델과 차별화한 데 있다. 최소 잔액 조건이나 각종 계좌 유지 수수료 부담을 줄이고, 급여 조기 수령과 신용 형성 지원 등 일상에서 자주 사용하는 서비스를 앱 하나에 모았다. 회사는 2025년 말 활성 회원이 950만명에 달했다고 밝혔다.
■ 창업자 스토리
차임의 공동창업자 브릿과 킹은 기존 금융서비스가 소비자에게 지나치게 복잡하고 비싸다는 문제의식에서 출발했다. 금융상품을 많이 판매하는 것보다 소비자가 일상에서 돈을 받고, 쓰고, 저축하고, 신용을 쌓는 과정을 간편하게 만드는 데 집중했다.
브릿은 최고경영자(CEO)로서 사업과 제품 전략을 이끌어왔다. 차임은 기존 은행 지점을 대규모로 구축하는 대신 모바일 앱과 제휴 은행을 활용해 서비스를 확장했다. 지점 운영에 필요한 비용 부담을 줄이고, 기술 개발과 고객 확보에 자원을 집중할 수 있는 구조다.
차임의 성장 과정에서 중요한 전환점은 2025년 기업공개(IPO)였다. 상장을 통해 공개시장에서 자금을 조달하고, 비상장 핀테크 기업에서 대규모 소비자 금융 플랫폼으로 성장할 기반을 마련했다. 다만 상장 첫해에는 주식 기반 보상 등 비용이 반영되면서 회계상 손실이 크게 나타나기도 했다.
■ 기업 가치
차임의 2025년 매출은 21억8677만달러(약 3조620억원)로 전년보다 31% 증가했다. 결제 수익은 15억56만달러로 18% 늘었고, 급여 선지급 등 금융상품에서 발생하는 플랫폼 관련 수익은 6억8621만달러로 73% 증가했다. 전체 매출에서 플랫폼 관련 수익이 차지하는 비중이 빠르게 커지고 있다는 점이 특징이다.
다만 2025년 영업손실은 10억4000만달러, 순손실은 10억1000만달러를 기록했다. 전년도 순손실 2534만달러와 비교하면 적자 폭이 크게 확대됐다. 여기에는 기업공개 이후 주식 기반 보상 비용이 대규모로 반영된 영향이 포함돼 있어, 영업활동 자체의 수익성과 회계상 순손익을 구분해 살펴볼 필요가 있다.
2026년 들어서는 수익성 개선 흐름이 나타났다. 1분기 매출은 6억4700만달러로 전년 동기보다 25% 증가했고, 순이익 5300만달러를 기록했다. 2분기에도 매출이 6억7000만달러로 27% 늘었으며, 순이익 2800만달러를 올렸다. 2개 분기 연속 미국 일반회계기준(GAAP) 순이익 흑자를 달성한 것이다.
2분기 매출총이익률은 89%였으며, 조정 상각전영업이익(EBITDA)은 1억200만달러로 집계됐다. 활성 회원 수는 1040만명으로 전년 동기보다 20% 증가했다. 회원당 연환산 평균 매출(ARPAM)은 260달러로 6% 늘었다.
회사는 2026년 연간 매출 전망도 상향했다. 매출 예상 범위는 27억2500만~27억4500만달러로, 전년보다 25~26% 성장하는 수준이다. 조정 EBITDA 전망은 4억6500만~4억7500만달러다. 다만 이는 회사의 전망치로, 실제 실적은 소비자 지출과 대출 손실, 경쟁 상황 등에 따라 달라질 수 있다.
2025년 말 기준 총자산은 19억6461만달러, 주주자본은 14억1700만달러였다. 당시 직원 수는 1519명이었다. 이후 회사는 인공지능(AI)을 활용한 업무 효율화 등을 이유로 인력의 약 10%를 감축하겠다고 밝혔다.
■ 성공 요인
첫 번째 경쟁력은 일상 금융에 집중한 사업모델이다. 차임은 투자나 대출처럼 특정 상황에서만 사용하는 서비스보다 급여 입금과 카드 결제처럼 반복적으로 발생하는 금융활동을 중심에 놓았다. 고객이 차임을 주거래 계좌로 활용할수록 결제량이 늘고, 회사의 수익 기반도 확대되는 구조다.
두 번째는 낮은 비용 구조다. 차임은 자체 기술 플랫폼인 차임코어(ChimeCore)를 통해 결제 처리와 계정 원장 시스템을 직접 관리한다. 회사는 2025년 해당 시스템으로 이전을 완료했으며, 거래 처리 비용을 낮추고 제품 개발 속도를 높였다고 설명했다. 고객이 늘어날 때마다 비용이 같은 비율로 증가하지 않는 구조를 구축하는 것이 장기적인 수익성의 관건이다.
세 번째는 금융서비스의 단계적 확장이다. 차임은 무료 계좌와 결제로 고객을 확보한 뒤 급여 선지급, 소액대출, 신용카드, 투자관리 서비스 등을 추가하고 있다. 고객의 금융생활 전반을 하나의 앱에서 처리하도록 유도해 회원당 수익을 높이는 전략이다.
■ 신규 사업 및 미래 전략
차임은 2026년 금융서비스 영역을 넓히는 데 속도를 내고 있다. 대표 상품인 마이페이(MyPay)는 급여를 받기 전에 일정 금액을 이용할 수 있는 서비스다. 2026년 2분기 마이페이 취급액은 45억달러에 달했고, 관련 손실률은 0.9%로 개선됐다. 회사는 이용 규모 확대와 위험 관리의 균형을 통해 수익을 키우겠다는 방침이다.
즉시대출(Instant Loans)도 확대하고 있다. 2분기 대출 취급액은 전 분기보다 약 70% 증가한 3억달러를 기록했다. 회사는 대출 자격 요건과 한도, 상환기간 등을 조정하면서 이용자를 확대할 계획이다. 대출사업은 수익 확대 가능성이 큰 반면 경기 악화나 고객 상환능력 저하에 따라 손실이 커질 수 있어 위험 관리가 중요하다.
유료 서비스인 차임 프라임(Chime Prime)은 일정 수준 이상의 급여를 직접 입금하는 고객을 대상으로 제공된다. 회사는 이 서비스가 활성 회원 증가와 카드 사용액, 회원당 매출 확대를 이끌었다고 설명했다. 차임 인베스트(Chime Invest)도 출시해 수수료 없는 투자와 전문가 운용 포트폴리오 서비스를 앱에 추가했다. 고용주와 근로자를 연결하는 차임 엔터프라이즈(Chime Enterprise) 사업도 확장 중이다.
증권가의 평가도 대체로 긍정적이다. 2026년 10월 13일 기준 골드만삭스의 윌 낸스(Will Nance)는 매수 의견과 목표주가 38달러를 제시했다. 10월 8일 시포트 글로벌의 제프 캔트웰(Jeff Cantwell)은 목표주가를 40달러에서 42달러로 올렸고, 도이체방크의 네이트 스벤슨(Nate Svensson)은 투자의견을 보유에서 매수로 상향하며 목표주가 35달러를 제시했다.