증권가, 빅파마와 본계약 가능성 주목 "단기 대응 접근 유효"
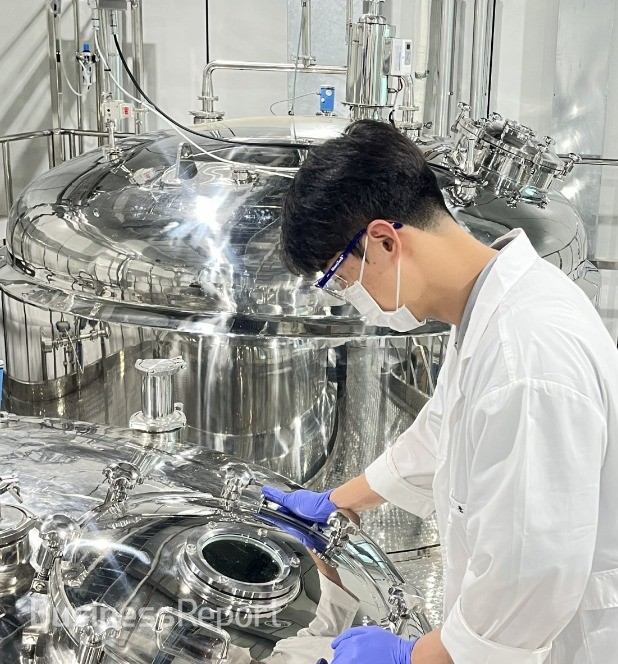
지투지바이오는 약효지속성 의약품 개발 전문 기업이다. 2017년 설립됐으며, 2025년 8월 코스닥시장에 상장했다. 주요 사업은 약물을 미세한 입자에 담아 체내에서 서서히 방출하도록 하는 장기지속형 주사제 개발이다. 자체 개발한 약물전달 플랫폼 '이노램프(InnoLAMP)'를 기반으로 비만·당뇨, 치매, 통증 등 다양한 질환의 치료제 개발을 추진하고 있다.
약물의 투여 주기를 늘리면 환자의 복약 부담을 줄이고 치료 편의성을 높일 수 있다는 점에서 장기지속형 제형 기술의 사업화 가능성이 주목받고 있다. 최근에는 중국 바이오기업 유나이티드 바이오 테크놀로지(UBT)와 플랫폼 평가계약을 체결하면서 투자자의 관심도 높아졌다.
▶ 최근 한 달 주가 상승세, 사업 협력 기대감 확대
지투지바이오의 주가는 최근 한 달 동안 등락을 거듭한 가운데 전반적으로 상승 흐름을 나타냈다. 중국 바이오기업과의 약효지속성 주사제 플랫폼 평가계약 소식이 알려지면서 기술이전과 추가 사업 협력에 대한 기대감이 커진 영향으로 풀이된다.
증권가에 따르면 지투지바이오의 주가는 지난 27일 종가 기준 3만9450원이다. 전 거래일보다 5750원(-12.72%) 하락했다. 주가 급등에 따른 피로감이 반영된 것으로 보인다.
지투지바이오의 주가는 지난 23일 종가 기준 4만9700원으로 마감했다. 전 거래일보다 8500원(20.63%) 올랐다. 지난 9월 28일 종가인 3만4750원과 비교하면 약 43% 상승한 수준이다.
지투지바이오의 주가는 10월 초부터 상승과 조정을 반복했다. 지난 9월 30일 3만5350원이었던 주가는 10월 1일 4만3500원으로 올랐다. 이후 10월 7일 4만4700원까지 상승했지만, 8일부터 하락세로 돌아섰다. 12일 3만7500원, 13일 3만3150원으로 떨어졌으며 15일에는 3만550원으로 하락했다.
이후 주가는 10월 19일 3만2200원으로 반등했고, 20일에도 3만7000원으로 올랐다. 21일 4만2100원, 22일 4만1200원으로 거래를 마쳤으며 23일에는 4만9700원으로 상승 폭을 확대했다.
지투지바이오의 주가가 반등한 배경으로는 10월 19일 발표된 UBT와의 플랫폼 평가계약을 꼽을 수 있다. 지투지바이오는 UBT가 제공하는 특정 신약 후보물질에 자체 이노램프 플랫폼을 적용해 약효지속성 주사제 개발 가능성을 평가하기로 했다.
계약 기간은 연구 종료 시점 또는 계약 체결일부터 12개월이 되는 날 중 먼저 도래하는 시점까지다. 계약금액과 평가 대상 물질은 공개하지 않았다.
UBT는 지난해 3월 덴마크 제약사 노보 노디스크와 당뇨·비만 치료 후보물질 'UBT251'에 대한 기술이전 계약을 체결한 기업이다. 당시 계약 규모는 계약금 2억달러와 단계별 기술료 최대 18억달러를 포함해 총 20억달러에 달했다.
다만 지투지바이오와 UBT의 이번 평가계약에서 평가 대상 물질이 UBT251인지는 공개되지 않았다.
증권가에서는 최근 지투지바이오의 주가 상승에 계약 자체의 확정적인 수익보다는 플랫폼 기술의 적용 범위 확대와 후속 사업화 가능성에 대한 기대가 반영된 것으로 보고 있다.
지투지바이오의 핵심 경쟁력은 약물을 미립구에 담아 체내에서 일정 기간에 걸쳐 방출하도록 하는 이노램프 플랫폼이다. 미립구는 약물을 담는 미세한 입자를 뜻한다. 약물이 체내에서 서서히 방출되도록 설계하면 기존 제형보다 투여 간격을 늘릴 수 있다.
지투지바이오는 이노램프를 활용해 합성의약품과 펩타이드 의약품 등 다양한 약물의 장기지속형 제형을 개발하고 있다. 약물의 특성에 따라 수일에서 수개월까지 약효 지속시간을 조절할 수 있다는 점이 장점으로 꼽힌다.
특히 비만·당뇨 치료제처럼 장기간 투약이 필요한 분야에서 투여 편의성을 높일 수 있다. 비만·당뇨 치료제 분야에서는 세마글루타이드 기반 장기지속형 주사제 후보물질 개발을 추진 중인 것으로 알려졌다.
지투지바이오는 비만·당뇨 분야 외에도 치매 치료제 등 다양한 파이프라인을 보유하고 있다. 도네페질 성분을 활용한 장기지속형 주사제 후보물질 GB-5001은 임상시험을 진행해 왔다. 회사는 약효 지속시간을 늘리는 제형 기술을 다른 치료 분야로 확대하는 데 주력하고 있다.
지투지바이오는 기술 경쟁력을 바탕으로 2025년 9월 유럽 글로벌 제약사와 연구 협력 사실을 공시했으며, 2026년 3월에는 삼성바이오에피스, 에피스넥스랩과 장기지속형 비만치료제 개발 및 플랫폼 기술 확보를 위한 계약을 체결했다.
기존 협력에 UBT와의 평가계약까지 더해지면서 회사의 약물전달 플랫폼을 외부 기업의 후보물질에 적용하는 협력 범위를 넓혔다.
▶ 증권가, 빅파마와 본계약 가능성 주목 "단기 대응 접근 유효"
증권가에서는 지투지바이오가 기술 경쟁력을 바탕으로 실적 확대에 나설 가능성에 주목하고 있다.
신한투자증권은 지난 21일 '박파마 계약 전 마지막 모의고사'라는 보고서를 통해 지투지바이오가 UBT와 장기지속형 비만치료제 평가계약을 체결하면서 글로벌 제약사와의 본계약 가능성이 높아졌다고 분석했다.
UBT251의 임상 데이터와 이노램프 플랫폼의 검증을 바탕으로 추가 기술이전 및 협업에 대한 기대감이 커지고 있다는 것이다. 신한투자증권은 노보 노디스크 등 글로벌 대형 제약사와의 연속적인 본계약 체결이 주가 상승의 주요 촉매로 작용할 수 있다고 봤다.
그러나 장밋빛 전망만 있는 것은 아니다. 플랫폼 평가와 공동연구 계약이 늘어나는 것만으로 안정적인 수익이 보장되는 것은 아니기 때문이다. 평가 단계에서 기술 적용 가능성을 확인하더라도 실제 기술이전이나 공동개발 계약으로 이어지기까지는 추가 연구와 협상이 필요할 수 있다.
지투지바이오의 2026년 상반기 매출은 약 19억5400만원으로 전년 연간 매출인 약 4억2300만원을 웃돌았다. 전년 연간 매출을 넘어섰다는 점은 긍정적이지만, 매출의 절대 규모가 아직 크지 않고 연구개발비와 인건비 등 비용 부담이 이어지고 있다는 점은 부담 요인이다.
증권가 관계자는 "연구개발 중심의 바이오기업 특성상 초기에는 비용 부담이 클 수밖에 없다"며 "실적 확대를 확인하기 전까지는 단기 대응 형태로 접근하는 게 유효해 보인다"고 조언했다.