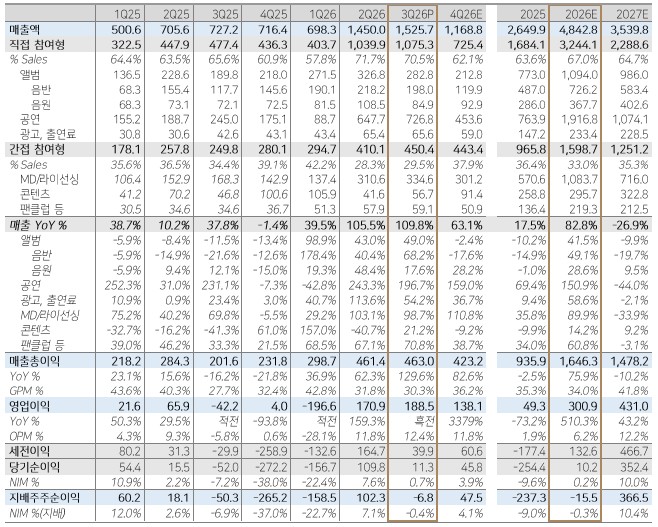
하이브가 올해 3분기 시장 기대치를 웃도는 실적을 기록하며 저연차 아티스트 성장 가능성을 입증했다. 증권가는 BTS 의존도에 대한 우려가 점차 완화되는 가운데 캣츠아이, 코르티스 등 신인 IP들의 성장세가 뚜렷해지면서 중장기 실적 개선 기대가 높아지고 있다고 평가했다.
3분기 하이브는 공연과 MD(상품), 콘텐츠 부문이 고르게 성장하며 영업이익이 시장 컨센서스를 상회했다. 반면 순이익은 외화자산 평가손실이 반영되면서 다소 부진했다. 특히 공연 사업은 역대 최대 수준의 실적을 기록하며 실적 개선을 견인했다.
다만 4분기 실적은 다소 숨 고르기에 들어갈 전망이다. BTS의 남미와 아시아 투어가 예정돼 있지만 상대적으로 낮은 티켓 단가와 회계상 매출 인식 방식의 영향으로 공연 매출은 전분기 대비 감소할 것으로 예상된다. 그럼에도 BTS 추가 월드투어 일정이 빠르면 올해 12월, 늦어도 2027년 초 공개될 가능성이 높아 향후 투어 규모와 활동 계획이 실적 전망의 핵심 변수가 될 것으로 분석된다. 현재 시장 추정치에는 이를 보수적으로 반영하고 있어 추후 실적 전망 상향 가능성도 제기된다.
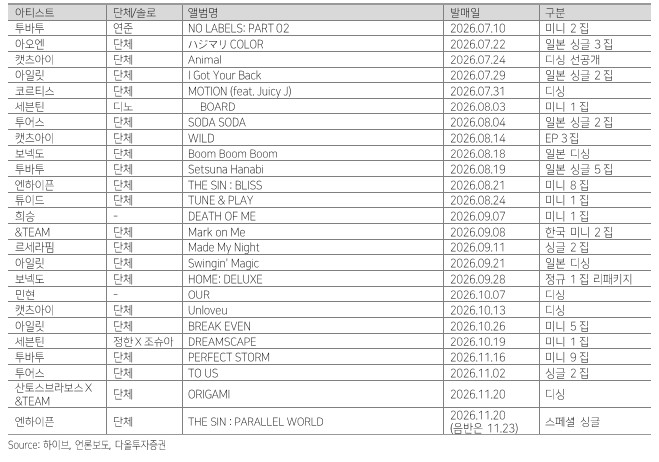
저연차 아티스트들의 성장세는 더욱 두드러졌다. 글로벌 걸그룹 캣츠아이는 예상보다 빠르게 아시아 투어를 진행하며 활동 반경을 넓히고 있으며, 차세대 아티스트로 주목받는 코르티스 역시 2027년 아레나급 월드투어가 가능할 것으로 전망됐다. 신인 IP들이 공연 시장에서 빠르게 입지를 확대하며 하이브의 성장 동력으로 자리매김하고 있다는 평가다.
MD 사업 역시 견조한 흐름을 이어갔다. 3분기 MD 매출은 관객 증가와 운영 효율화 효과에 힘입어 전분기 대비 성장했다. 특히 BTS 외 아티스트가 전체 MD 매출에서 절반 이상을 차지한 것으로 나타나 수익 구조 다변화가 본격화되고 있다는 분석이다. 엔하이픈과 캣츠아이의 투어 MD 상품도 높은 판매율을 기록하며 팬덤 소비력을 입증했다.
콘텐츠 부문 역시 안정적인 성장세를 이어갈 전망이다. 4분기에는 BTS 투어 DVD와 시즌그리팅, 캣츠아이 다큐멘터리 공개 등이 예정돼 있어 900억 원 이상의 매출을 기록할 것으로 예상된다.
증권업계는 하이브가 BTS의 글로벌 영향력을 유지하는 동시에 저연차 아티스트들의 성장을 통해 수익 기반을 다변화하고 있다고 평가했다. 여기에 서구권 신규 IP 데뷔와 BTS 추가 투어 발표 등 추가 모멘텀이 남아 있어 향후 실적 개선 가능성은 여전히 유효하다는 분석이다. 또한 첨부된 보고서에 따르면 하이브의 ESG 등급은 B등급으로 평가됐으며, 사회공헌과 고객관리 부문에서 높은 평가를 받은 것으로 나타났다.