최대주주 변경 가능성…"단기 대응 형태 접근 유효"
케이아이엔엑스는 인터넷 인프라 서비스 전문기업이다. 2000년 설립돼 2011년 코스닥에 상장했다. 주요 사업은 인터넷데이터센터(IDC), 인터넷연동(IX), 콘텐츠전송네트워크(CDN), 클라우드 서비스 등이다.
기업 고객을 대상으로 데이터센터와 네트워크 인프라 서비스를 제공하는 만큼 대중에게는 크게 알려져 있지 않지만, 업계에서는 기술 경쟁력이 뛰어난 기업으로 평가된다.
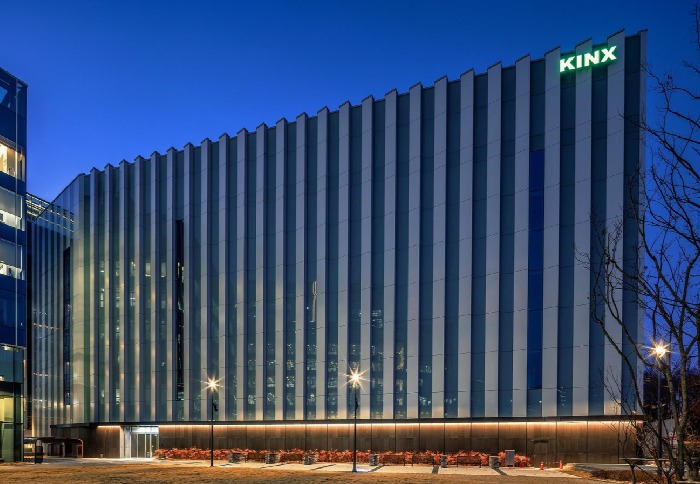
특히 최근 주목받고 있는 데이터센터 사업은 케이아이엔엑스의 핵심 수익원이다. 2024년 완공한 과천 데이터센터를 비롯해 도곡 등 자체 센터와 가산·상암·분당 지역의 임차 데이터센터를 운영하고 있다.
▶ 투자자 관심 확대, 과천 데이터센터 중심 실적 개선
케이아이엔엑스의 주가가 최근 상승세를 보였다. 투자자들의 관심을 바탕으로 거래량도 늘었다.
증권가에 따르면 케이아이엔엑스의 주가는 3일 종가 기준 17만5000원이다. 전일 대비 1100원(-0.62%) 내렸다. 지난 10월 30일 17만6800원, 11월 2일 17만6100원에 이어 3거래일 연속 소폭 하락세를 보였다. 그동안 주가 급등에 따른 피로감이 반영된 것으로 풀이된다.
케이아이엔엑스의 주가는 지난 10월 16일 13만2500원을 기록했다. 이후 19일 13만9000원, 20일 14만1300원으로 상승했지만, 10월 21일부터 약세로 돌아섰다.
10월 23일 13만5300원으로 낮아졌고, 26일 12만5200원, 27일에는 12만500원까지 하락했다. 주가가 상승세로 전환한 것은 10월 28일부터다. 케이아이엔엑스의 주가는 28일 15만6600원으로 상한가를 기록했다.
10월 29일도 전일 대비 13.28% 상승한 17만7400원에 거래를 마쳤다.
케이아이엔엑스의 주가 상승 배경으로는 맥쿼리자산운용그룹의 인수 및 공개매수 추진이 자리 잡고 있다. 얼라인파트너스자산운용은 지난달 28일 맥쿼리 측과 케이아이엔엑스 주식을 주당 19만원에 공개매수하는 방안에 합의했다고 밝혔다.
거래는 맥쿼리아시아태평양인프라펀드4(MAIF4)가 가비아와 케이아이엔엑스의 주요 주주 지분을 인수하고, 정부 승인 등 선행조건이 충족되면 일반주주 보유 주식도 공개매수하는 형태로 이뤄진다. 케이아이엔엑스의 공개매수 가격은 주당 19만원이며, 거래가 마무리되면 맥쿼리 측은 양사의 자진 상장폐지를 추진할 계획이다.
얼라인파트너스자산운용과 맥쿼리아시아태평양인프라펀드4의 합의는 가비아 공개매수 과정에서 제기된 일반주주 보호 문제와 연결된다. 기존 가비아 공개매수에서는 케이아이엔엑스 일반주주가 매각 대상에 포함되지 않았다.
얼라인파트너스는 가비아 주주에 대한 매수 조건 개선과 함께 상장 자회사인 케이아이엔엑스 주주에게도 지분을 매각할 기회를 제공해야 한다고 요구했다.
이번 합의에서는 케이아이엔엑스 일반주주에게도 주당 19만원의 동일한 매각 조건이 제시됐다. 다만 공개매수는 아직 정부 승인 등 선행조건을 충족해야 하는 단계다. 주당 19만원이라는 가격이 제시됐다고 해서 실제 거래가 확정된 것은 아닌 셈이다.
케이아이엔엑스의 경쟁력으로는 기술력을 기반으로 한 사업 성장성이 꼽힌다. 인터넷연동(IX)은 인터넷 회선을 보유한 사업자들이 서로 트래픽을 교환할 수 있도록 연결하는 서비스다. IDC는 기업들이 서버와 네트워크 장비를 설치·운영할 수 있는 공간과 관련 인프라를 제공한다.
케이아이엔엑스는 클라우드와 CDN 사업까지 함께 운영하면서 기업 고객의 인터넷 인프라 수요에 대응하고 있다.
특히 케이아이엔엑스는 자체 데이터센터인 도곡센터와 2024년 완공한 과천센터를 중심으로 사업을 확대하고 있다. 과천센터는 데이터센터 수요 증가에 대응하기 위한 주요 투자 자산이다.
IDC는 공간 사용료와 네트워크 이용료 등을 통해 매출이 발생하는 구조로, 데이터센터 가동률과 고객 유치가 수익성에 영향을 미치는 사업이다.
케이아이엔엑스의 실적 개선도 주가 상승에 한몫하고 있다. 케이아이엔엑스의 2026년 상반기 연결 기준 매출액은 850억3700만원으로 전년 동기 대비 8.2% 증가했다. 영업이익은 176억8400만원으로 64.2% 늘었다. 당기순이익은 144억9700만원으로 전년 동기보다 96.6% 증가했다.
눈길을 끄는 것은 IDC 사업의 성장세다. 상반기 IDC 매출은 약 497억원으로 전년 동기 대비 16.5% 증가했다. 전체 매출에서 차지하는 비중도 약 60%에 달했다. 과천센터를 중심으로 데이터센터 사업이 성장하면서 전체 실적 개선을 이끌고 있는 것으로 풀이된다.
▶ 최대주주 변경 가능성…"단기 대응 형태 접근 유효"
증권가에서는 케이아이엔엑스의 향후 주가 전망에 대한 보고서를 내놓지 않고 있다. 투자의견과 목표주가 등을 제시한 보고서도 찾기 어렵다. 다만 기술력을 기반으로 한 기업 경쟁력에는 주목하는 분위기다. 신한투자증권은 지난 10월 1일 '다음은 DBO'라는 보고서를 통해 실적 성장과 함께 주가 저평가 매력 등을 언급했다. 상장사 중 가장 완전한 데이터센터 사업자로, 데이터센터 운영 규모는 작지만(13MW) 과천센터 가동률 상승에 따라 2028년까지 레버리지 효과가 발생하는 구간이라고 평가했다.
특히 연내 최대 50MW 규모의 DBO 계약도 기대된다고 전했다. DBO는 데이터센터 소유주(대개 재무적 투자자)를 대신해 데이터센터 설계(Design), 구축(Build), 운영(Operation)을 담당하는 사업이다. 고객사 영업과 시설 운영 등을 맡는다.
최대주주 변경은 케이아이엔엑스의 주가에 영향을 줄 수 있는 요소다. 케이아이엔엑스는 공개매수 결과에 따라 최대주주가 변경될 수 있지만, 최종 지분 구조는 아직 확정되지 않았다는 입장이다. 구체적인 사항이 확정되거나 공시일로부터 1개월 이내인 오는 11월 27일까지 재공시할 예정인 것으로 알려졌다.
증권가 관계자는 "향후 주가 흐름은 데이터센터 사업의 성장성과 함께 맥쿼리 측의 인수 절차가 얼마나 순조롭게 진행되는지 등에 영향을 받을 것으로 보인다"고 진단했다. 이어 "최근 주가는 공개매수 추진에 따라 변동성이 커진 상황"이라며 "중장기적 접근보다는 단기 대응 형태로 접근하는 게 유효해 보인다"고 분석했다.