신사업 확장은 긍정적, "단기 주가 변동성은 주의해야"
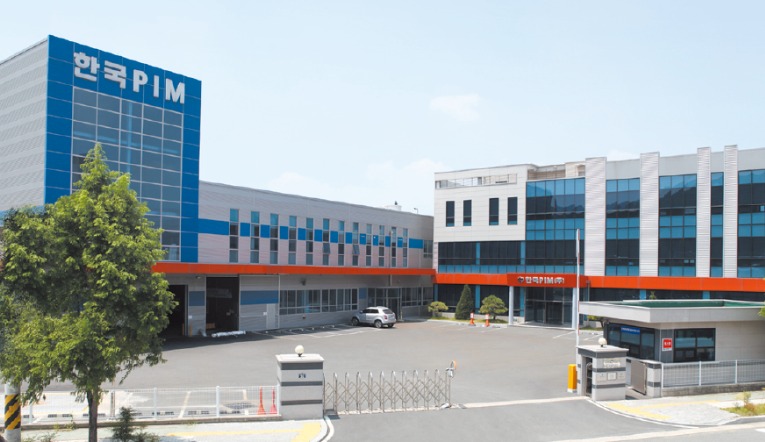
한국피아이엠은 초정밀 금속 부품 제조사다. 2001년 금속사출부품의 제조 및 판매를 목적으로 설립됐으며, 2025년 코넥스시장에서 코스닥시장으로 이전 상장했다. 금속분말사출성형(MIM) 기술을 바탕으로 소형·정밀·복잡한 형상의 금속 부품을 제조하며, 터보차저 및 변속기 부품, 치아 임플란트, 웨어러블 스마트기기 부품을 주력 사업으로 영위하고 있다.
MIM은 금속 분말과 결합제를 혼합해 사출 성형한 뒤 열처리 등을 거쳐 복잡하고 정밀한 형상의 금속 부품을 만드는 기술이다. 한국피아이엠은 기존 자동차 부품 사업을 기반으로 IT와 의료 부품 등으로 사업 영역을 확대하고 있다.
최근에는 휴머노이드 로봇용 초소형 감속기와 티타늄 부품, 인공지능(AI) 데이터센터 냉각 솔루션 소재 등을 신성장 사업으로 육성 중이다.
▶ 로봇 테마 수혜 가능성, 데이터센터도 신규 성장동력
한국피아이엠의 주가는 로봇 산업 성장 기대감에 반응하며 등락을 반복하고 있다. 휴머노이드 로봇용 부품 공급망 진입 가능성이 부각되면서 투자심리가 움직이는 모습이다.
증권가에 따르면 한국피아이엠의 주가는 4일 종가 기준 4만2250원이다. 전일 대비 400원(-0.94%) 하락했다.
한국피아이엠의 주가는 지난 10월 19일 종가 기준 4만3450원이었다. 10월 20일 4만1300원, 21일 4만1900원, 지난 22일 4만900원으로 등락을 거듭했고, 지난 10월 23일에는 3만9850원까지 내렸다.
그러나 지난 10월 26일 주가가 반등했다. 이날 주가는 전 거래일보다 17.06% 오른 4만6650원으로 거래를 마쳤고, 지난 10월 27일에는 4만7050원, 28일에는 5만1400원으로 상승했다. 거래량은 지난 10월 26일 약 21만4000주, 지난 10월 27일 약 21만3000주로 직전 거래일인 23일의 약 2만2000주를 크게 웃돌았다.
그동안 주가 흐름이 좋지 않았던 것과는 다른 모습이다. 한국피아이엠의 주가는 지난 3월 12일 12만8700원을 기록한 이후 등락을 반복했고, 전반적으로 하향세를 보였다. 종가 기준 지난 5월 8일 13만7600원을 기록한 이후 5월 26일 10만8100원, 지난 6월 16일 8만8500원, 8월 14일 7만2600원, 10월 2일 5만7400원 등을 기록했다.
최근 한국피아이엠의 주가 상승 배경으로는 휴머노이드 로봇 시장 확대 기대감이 꼽힌다. 테슬라가 옵티머스 초기 양산에 들어가면서 로봇 구동부와 감속기, 정밀 부품을 공급할 수 있는 기업에 대한 관심이 커졌기 때문이다.
iM증권은 지난 10월 23일 '옵티머스 양산 시작 확인: 관련 유니버스 점검' 보고서를 통해 한국피아이엠을 국내 휴머노이드 로봇 관련 수혜 가능 기업으로 분류했다.
보고서에는 한국피아이엠이 테슬라와 MIM 감속기 공급을 논의하고 있다는 내용이 담겼다. 글로벌 휴머노이드 기업들이 부품 조달에 어려움을 겪는 상황에서 국내 정밀 부품업체들의 공급망 진입 가능성이 주목받고 있다는 분석이다.
테슬라가 옵티머스 생산 과정에서 액추에이터와 MIM 부품 조달에 어려움을 겪고 있다는 점도 관련 기업에 대한 기대감을 키웠다. 휴머노이드 로봇은 사람의 움직임을 구현하기 위해 다수의 관절과 구동 부품이 필요하다. 특히 부품의 소형화와 경량화, 정밀 가공 기술이 핵심 경쟁력으로 작용한다.
한국피아이엠의 사업 경쟁력은 MIM 기술을 활용한 초정밀 금속 부품 제조 역량에 있다. iM증권은 티타늄 MIM의 소재 이용률이 95%에 달해 CNC 절삭 방식보다 경제성이 높을 수 있다고 분석했다.
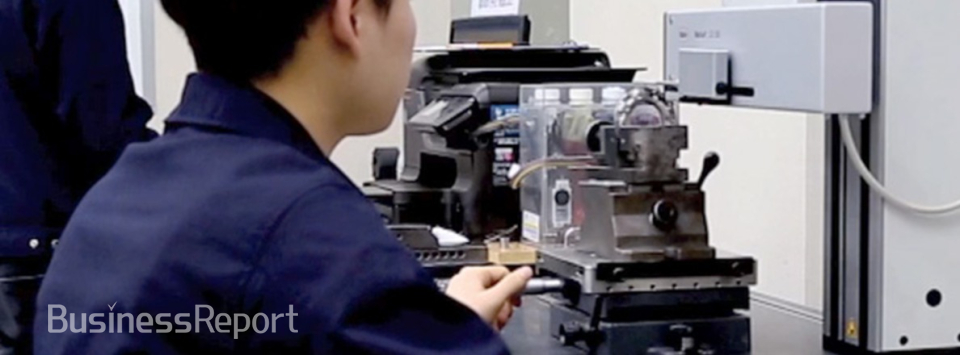
기존 자동차 부품 사업에서 확보한 생산 기술을 휴머노이드 로봇과 AI 데이터센터 등으로 확대하고 있다는 점도 긍정적이다. 한국피아이엠은 기술 경쟁력을 바탕으로 휴머노이드 로봇의 손과 관절 등에 적용할 수 있는 초소형 감속기와 구조 부품을 개발 중이다.
감속기는 모터의 회전 속도를 낮추고 토크를 높이는 장치로, 로봇 관절의 정밀한 움직임을 구현하는 핵심 부품으로 분류된다.
신성장동력으로 내세우고 있는 AI 데이터센터 사업 역시 투자자의 관심을 끄는 요소다. 한국피아이엠은 미국 소재 기업을 통해 구글 AI 데이터센터 냉각 솔루션에 적용되는 소재를 공급하기 시작했다.
데이터센터의 연산 성능이 높아지면서 서버에서 발생하는 열을 효율적으로 관리하는 냉각 기술의 중요성이 커지고 있다는 점에서 관련 부품 수요 확대 가능성도 높아지고 있다.
한국피아이엠은 올해 상반기 수주잔고가 424억원으로 전년 동기 대비 18.9% 증가했다. 지난 4월 글로벌 자동차 기업을 대상으로 대규모 수주를 확보했으며, 국내 대기업 IT 밸류체인 기업과도 기존 제품 추가 공급 및 신규 품목 2종에 대한 계약을 체결했다.
수주 확대는 실적 개선으로 이어지고 있다. 올해 2분기 연결 기준 매출액은 105억원으로 전년 동기 대비 약 18% 증가했다. 영업이익은 약 1억8000만원으로 55% 늘었다.
▶ 신사업 확장은 긍정적, "단기 주가 변동성은 주의해야"
증권가에서는 한국피아이엠의 휴머노이드 로봇 관련 기술 경쟁력과 신사업 확장 가능성에 주목하고 있다. 특히 글로벌 로봇 업체들이 양산을 본격화하는 과정에서 정밀 금속 부품의 안정적인 공급처 확보가 중요해질 수 있기 때문이다.
iM증권은 지난 8월 보고서에서 한국피아이엠의 티타늄 MIM 기술을 휴머노이드 경량화의 수혜 요인으로 평가했다. 글로벌 기업들의 MIM 부품 조달 어려움과 생산능력 확대를 위한 시설투자 역시 성장 가능성을 높이는 요인으로 꼽았다.
다만 신사업 관련 연구개발비와 베트남 신규 공장 증설에 따른 감가상각비 등이 단기 수익성에 부담을 줄 수 있다고 분석했다.
증권가 관계자는 "한국피아이엠 주가 움직임 변수로는 휴머노이드 로봇 관련 공급 논의가 실제 수주와 양산으로 이어지는지를 꼽을 수 있다"며 "최근 2주간 주가가 등락을 거듭하며 변동성이 커진 만큼, 단순 기대감보다는 실적을 중심으로 신중한 접근이 필요하다"고 조언했다.